Ini alasan Relationship Manager harus mengadopsi pendekatan hybrid
Mereka tidak hanya memberikan saran tetapi juga perlu menggunakan alat yang tepat.
Saat ini, tugas relationship manager (RM) tidak hanya memberi saran. Mereka juga harus menjadi ahli dalam tren digital dan menggunakan teknologi untuk memberikan saran investasi yang cepat dan akurat, sambil tetap mempertahankan sentuhan personal.
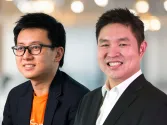
Berbicara di konferensi Comarch User Group 2024, Passanee Udompanich dari Bank of Ayudhya menekankan pentingnya bagi relationship manager (RM) untuk mengadopsi pendekatan hybrid.
“Meski digital semakin populer, keterampilan manusia atau sentuhan personal tetap menjadi elemen kunci dalam menangani klien kaya, terutama klien dengan kekayaan bersih tinggi,” kata Udompanich, Wakil Presiden Eksekutif untuk manajemen produk investasi di Bank of Ayudhya, kepada peserta konferensi yang berlangsung pada 5 Juni di Palace Under The Rams, Krakow, Polandia.
“[RM] harus mampu memadukan teknologi dengan interaksi personal, dan sangat penting bagi mereka untuk mengetahui cara memindai preferensi dan ekspektasi klien agar dapat menyesuaikan tingkat layanan—campuran antara layanan digital dan personal untuk membuat mereka puas,” tambahnya.
Transformasi
Udompanich mengenang bagaimana peran relationship manager (RM) telah mengalami transformasi dengan menggunakan pengalamannya sebagai mantan RM dua puluh tahun lalu.
Bank-bank di Asia,khususnya, menuntut RM untuk memprioritaskan tiga hal: agen digital, pendekatan hybrid, dan pengembangan keterampilan.
“RM perlu memahami tren digital, belajar cara menggunakan alat dan platform digital, serta memanfaatkannya untuk meningkatkan efisiensi dalam berinteraksi dengan klien,” kata Udompanich.
Bank of Ayudhya, dalam hal ini, meningkatkan sistem manajemen kekayaannya pada 2019 melalui kemitraan dengan Comarch. Namun, memiliki alat yang tepat hanyalah salah satu langkah.
“Teknologi membuat keputusan investasi lebih akurat dan cepat. RM sebagai individu atau manusia tidak dapat bersaing dengan nasihat yang dihasilkan oleh AI,” katanya.
Sebaliknya, RM perlu fokus pada pengembangan keterampilan manusia yang tidak dapat dilakukan oleh teknologi.
Klien dengan kekayaan bersih tinggi, misalnya, masih lebih memilih berinteraksi secara tatap muka.
Salah satu area penting adalah behavioral coaching atau pelatihan perilaku, menurut Udompanich. Bahkan dengan platform digital dan informasi digital, klien sering membuat keputusan emosional.
“Peran RM adalah membimbing, melatih klien mereka untuk tetap disiplin, terutama saat terjadi volatilitas uang, seperti yang terjadi pada 2022 ketika semuanya mengalami penurunan,” kenangnya.
“Mereka [klien] perlu tetap disiplin dan fokus pada tujuan investasi serta ketepatan. Kami banyak berinvestasi dalam hal pengorganisasian sistem dan berbagai pelatihan untuk memastikan bahwa tim kami dapat mencapai prioritas pelatihan ini,” tambahnya.
Memenuhi harapan
Pada akhirnya, yang terpenting adalah perusahaan manajemen kekayaan dapat memenuhi harapan yang berbeda dari klien.
Klien dengan kekayaan bersih tinggi, misalnya, umumnya lebih memilih interaksi tatap muka dengan penasihat mereka, sementara alat digital digunakan untuk mendukung transaksi atau pelaporan, kata Udompanich. Sebaliknya, klien dari pasar massal lebih nyaman menggunakan platform digital asalkan menyediakan informasi dan nasihat investasi yang memadai.
Memastikan bahwa platform tersebut ramah pengguna, terutama untuk saluran perbankan transaksi, adalah kunci untuk menjaga kepuasan klien, tambahnya.
Perusahaan manajemen kekayaan juga harus bisa dan siap menangani masalah terkait keamanan dan data.
“Klien lebih khawatir tentang data mereka, data pribadi, atau aktivitas penipuan. Itulah sebabnya mereka mengharapkan bank menekankan langkah-langkah keamanan siber untuk membantu memastikan bahwa data mereka terlindungi,” jelas Udompanich.
Harapan terakhir, menurutnya, berkaitan dengan inovasi.
“Bank tidak lagi bersaing di antara mereka sendiri. Mereka bersaing dengan perusahaan fintech. Selain layanan manajemen kekayaan yang standar, normal, atau tipikal, klien mengharapkan produk inovatif atau platform digital seperti fintech dengan fitur-fitur menarik,” katanya.
“Ini sangat menantang bagi bank dengan sistem perbankan inti yang usang. Begitu juga terhubung dengan banyak aplikasi legasi yang sangat sulit dimodifikasi,” tambah Udompanich.
“Harapan klien sangat dinamis. Agar bank dapat bertahan dalam lingkungan yang kompetitif ini, kami perlu bergerak cepat dan beradaptasi bahkan lebih cepat,” katanya.
 Read Here
 Advertise
 Sign Up