Bank dan perusahaan asuransi ubah strategi aplikasi demi menjawab kebutuhan nyata pengguna
OCBC, Astra Life, BTN, dan ACA kini lebih menekankan kegunaan dan relevansi dibanding ambisi menjadi super app.
Bank dan perusahaan asuransi di Asia Tenggara mulai kembali ke pendekatan dasar dalam pengembangan aplikasi digital, dengan fokus pada kebutuhan nyata pengguna—seperti klaim yang cepat, sistem yang aman, dan fitur yang benar-benar bermanfaat—alih-alih berlomba menjadi super app.
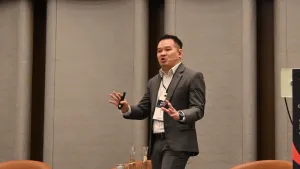
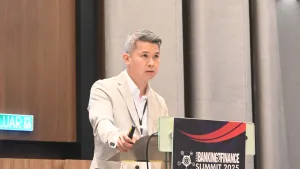
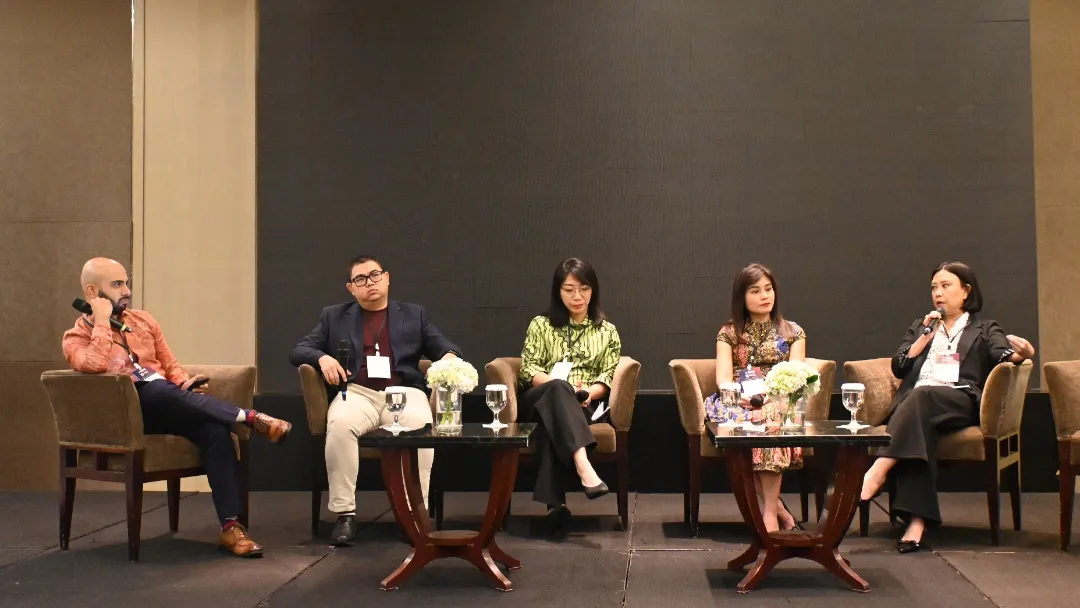
Dalam Asian Banking & Finance–Insurance Asia Summit 2025 di Jakarta pada Juni, para eksekutif dari PT Bank OCBC NISP Tbk (OCBC Indonesia), Astra Life, Bank Tabungan Negara (BTN), dan PT Asuransi Central Asia (ACA) menyoroti pergeseran prioritas pengembangan aplikasi dari sekadar banyak fitur menuju relevansi fungsi.
“Kami tidak berupaya membangun aplikasi paling besar dibanding pesaing,” kata Windy Riswantyo, Group Head Astra Life. “Kami membangun untuk melayani kebutuhan nasabah.”
Aplikasi My Astra Life yang diluncurkan pada 2021 menempatkan layanan klaim sebagai inti pengalaman pengguna. Fitur seperti e-claims dan e-cards memungkinkan nasabah mengelola manfaat kesehatan, investasi, dan dana pensiun dalam satu platform.
“Penggunaan tertinggi datang dari layanan terkait klaim. Di situlah nilai utamanya,” ujarnya.
Di sisi lain, kontribusi kanal digital di ACA saat ini baru sekitar 1% dari total pendapatan. Meski demikian, hal itu tidak menghalangi perusahaan untuk terus berinvestasi dalam pengembangan aplikasi yang memudahkan pengguna melihat polis dan mengajukan klaim.
“Kami membangun untuk Gen Z,” kata Chief Financial Officer ACA, Indrawati Darmawan. “Meski mereka belum menjadi pembeli saat ini, kami tidak ingin memulai dari nol ketika mereka siap.”
BTN mengambil pendekatan berbeda dengan berupaya menjadi bagian dari rutinitas harian pengguna. “Kami ingin hadir dalam keseharian nasabah sejak awal,” kata Tresia Sarumpaet, Head of Digital Retail BTN.
Karena itu, aplikasi BTN tidak hanya menawarkan layanan perbankan, tetapi juga fitur pembayaran QRIS lintas negara, pemesanan tiket pesawat dan kereta, layanan perbaikan rumah, hingga akses ke terapis.
“Ini bukan sekadar aplikasi perbankan, tetapi pusat aktivitas harian,” kata Tresia.
Sementara itu, OCBC Indonesia menempatkan pembangunan fondasi teknologi sebagai prioritas utama untuk menciptakan pengalaman yang aman dan terpersonalisasi.
“Jangan langsung melompat ke kecerdasan buatan (AI),” kata Phillip Thomas, Head of Analytics and Decision-Making OCBC Indonesia. “Fondasi harus dibangun lebih dulu—data harus terstruktur, dibersihkan, dan dianalisis. Baru kemudian AI bisa menciptakan nilai.”
OCBC mengalokasikan sekitar 80% waktu pengembangan aplikasi untuk infrastruktur, termasuk sistem deteksi fraud dan anti pencucian uang. “Keamanan bukan fitur tambahan—itu standar dasar,” ujarnya.
Bank ini juga menghadirkan fitur Life Goals yang membantu nasabah memetakan tujuan finansial sekaligus menerima rekomendasi produk yang lebih personal, dengan dukungan analisis perilaku pengguna di balik layar.
“Ini bukan soal menjual produk, tetapi membantu nasabah mengambil keputusan yang lebih baik,” katanya.
Meski begitu, keempat institusi sepakat bahwa tidak semua layanan harus dimasukkan ke dalam aplikasi. Astra Life, misalnya, pernah mempertimbangkan fitur klaim pensiun, tetapi membatalkannya setelah menyadari bahwa segmen pengguna yang lebih senior mungkin hanya akan menggunakannya sekali.
“Hanya karena sesuatu bisa dibuat, bukan berarti harus dibuat,” ujar Riswantyo.
Pergeseran ini mencerminkan pendekatan digital yang lebih matang. “Kami melihat banyak perusahaan menghabiskan anggaran besar untuk terlihat relevan,” kata Phillip. “Padahal, relevansi datang dari keandalan. Jika aplikasi bekerja dengan baik dan menjawab kebutuhan nyata, nasabah akan tetap bertahan.”
Bagi ACA, strategi ini berorientasi jangka panjang. “Kami tidak mengejar monetisasi dari jumlah unduhan aplikasi,” kata Indrawati. “Kami berinvestasi agar tetap relevan ketika generasi digital-first menjadi mayoritas.”
Pada akhirnya, keberhasilan di pasar aplikasi yang semakin padat tidak lagi ditentukan oleh fitur paling mencolok, melainkan oleh kemampuan menjadi bagian yang benar-benar dibutuhkan pengguna.
“Anda tidak menghasilkan uang hanya dari tampilan antarmuka yang menarik,” kata Phillip. “Anda menghasilkan nilai dengan memahami nasabah. Selebihnya hanyalah kemasan.”
 Read Here
 Advertise
 Sign Up