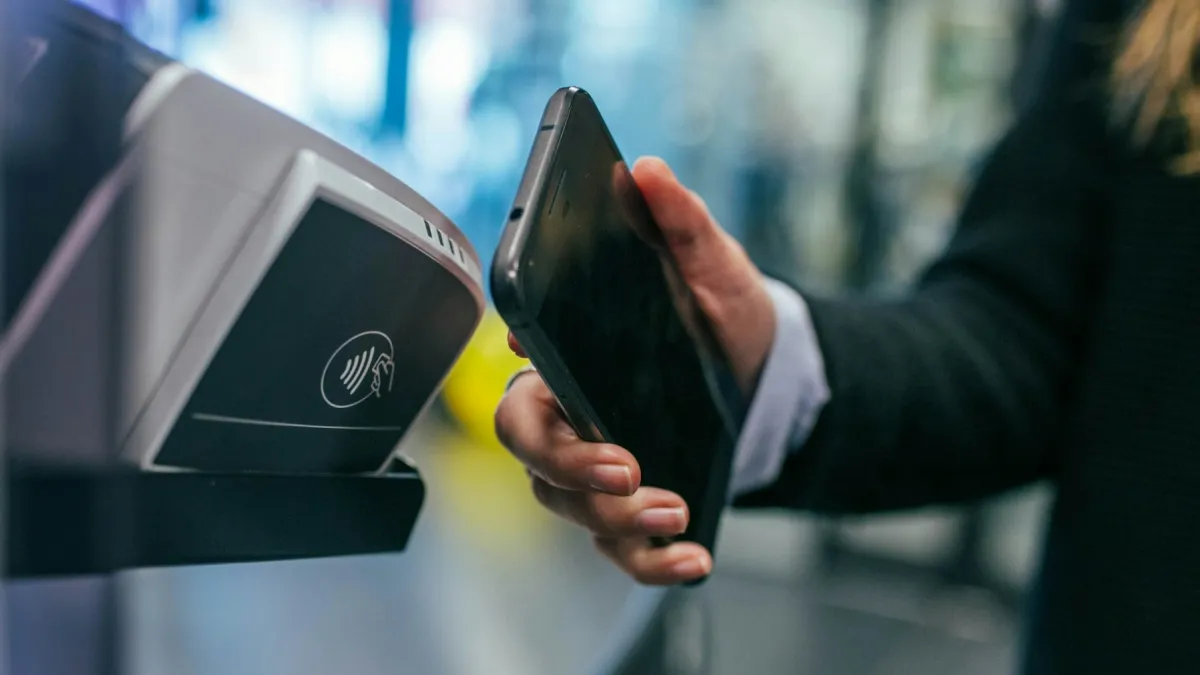
Dompet digital dan AI agentic dorong percepatan pembayaran
Fokusnya tertuju pada sistem agentic yang dapat bertindak atas nama pengguna.
Pembayaran barang dan pemindahan dana lintas negara diperkirakan akan menjadi lebih cepat dan lebih otomatis pada 2026, seiring kecerdasan buatan (AI) mengambil alih proses checkout dan dompet digital yang semakin terhubung lintas negara, menurut para analis.
AI diperkirakan akan tetap menjadi pusat inovasi di bidang pembayaran, namun para pelaku industri mengatakan fokusnya akan bergeser dari alat generatif menuju sistem agentic yang dapat bertindak atas nama pengguna.
“Didukung oleh kecerdasan buatan, dompet digital dan sistem pembayaran tidak hanya akan menyederhanakan cara orang membayar, tetapi juga akan mengembangkan pemahaman yang lebih mendalam terhadap intensi dan preferensi pengguna, mengubah pembayaran menjadi pengalaman yang lebih cerdas, efisien, dan sangat berpusat pada pengguna,” kata Wenhui Yang, CEO TenPay Global (Singapore), dalam jawaban tertulis melalui email.
Bank-bank juga menerapkan AI untuk memperkuat kontrol terhadap penipuan. “Alat berbasis AI telah memungkinkan kami mendeteksi dua hingga empat kali lebih banyak potensi kejahatan finansial, sekaligus mengurangi false positive hingga 60%,” kata Manoj Dugar, head of global payments solutions, Asia ex Greater China di HSBC.
Ia menambahkan bahwa penggunaan AI yang lebih luas turut mengurangi waktu yang dibutuhkan untuk onboarding klien, mengunggah dokumen, dan menanggapi permintaan klien.
Berikut lima tren yang diperkirakan akan membentuk industri pembayaran pada 2026.
Tren #1: Agentic commerce menjadi sorotan utama
Perdagangan yang digerakkan oleh AI agentic diperkirakan akan semakin berkembang, dengan agen AI membantu nasabah mencari, memilih, checkout, dan menyelesaikan pembayaran, kata Sandeep Malhotra, executive vice president, core payments di Mastercard Asia/Pacific Pte. Ltd.
“AI mengubah perdagangan dari yang bersifat reaktif menjadi proaktif, dengan agen tepercaya yang mampu memulai transaksi atas nama konsumen,” katanya dalam jawaban tertulis melalui email.
Ia mengatakan layanan Agent Pay milik Mastercard memungkinkan nasabah melakukan checkout melalui antarmuka chat AI tanpa perlu dialihkan ke situs lain.
Yang mengatakan dompet digital yang lebih cerdas juga dapat memungkinkan perbandingan harga otomatis, rekomendasi yang dipersonalisasi, dan pembayaran lintas negara yang lebih mulus.
Tren #2: Dompet digital yang semakin terhubung
Dompet digital di seluruh dunia diperkirakan akan semakin saling terhubung melalui penyedia pembayaran besar dan jalur (rails) yang didukung pemerintah, kata Yang.
TenPay Global memperkirakan interoperabilitas yang lebih dalam antara Weixin Pay dan dompet digital luar negeri melalui gerbang pembayaran cross-border interconnection milik Tiongkok yang diperluas, serta berbagai kemitraan.
Tiongkok memperluas gerbang tersebut pada 2025 untuk mengakomodasi e-wallet asing, termasuk PayPal, GrabPay, dan ShopeePay.
Dugar mengatakan industri perlu berkolaborasi untuk mempersempit kesenjangan antara kecepatan pembayaran domestik dan lintas negara, seraya mencatat bahwa jaringan real-time telah mengubah ekspektasi masyarakat terhadap kecepatan transaksi.
Tren #3: Corporate banking mentransformasi keuangan
Corporate banking dan sistem enterprise resource planning (ERP) semakin menyatu, kata Andrea Baronchelli, CEO sekaligus co-founder Aspire.
“Bisnis akan lebih memilih platform keuangan yang terintegrasi dan berbasis software,” katanya kepada Asian Banking & Finance melalui email. “Meski kategori ini masih berkembang, skala, kepatuhan, dan integrasi yang mendalam akan memainkan peran penting.”
Baronchelli mengatakan Aspire beroperasi di persimpangan dua pergeseran besar: penyatuan corporate banking dan software ERP, serta pengaruh AI dan uang digital yang terus tumbuh dalam membentuk cara sistem keuangan dibangun.
"Bersama-sama, kekuatan-kekuatan ini melahirkan kategori baru platform yang mengintegrasikan pembayaran, treasury, dan operasional keuangan ke dalam satu lapisan operasi tunggal bagi bisnis," katanya.
Adopsi sistem ERP lebih umum terjadi di kalangan perusahaan besar, kata Dugar. Tokenised Deposit Service milik HSBC mendukung pembayaran lintas negara melalui infrastruktur berbasis blockchain, memungkinkan penyelesaian real-time 24/7.
Dugar mengatakan 2026 kemungkinan akan berfokus pada pembangunan use case praktis untuk tokenised deposit, menyusul peluncuran proyek percontohan dan proof of concept.
Tren #4: Stablecoin kurangi hambatan
Adopsi stablecoin diperkirakan akan semakin cepat, khususnya untuk pembayaran lintas negara. Seiring waktu, penggunaannya berpotensi menawarkan “kesederhanaan layaknya kartu” di berbagai metode pembayaran, kata Baronchelli.
Ia mengatakan momentum awal kemungkinan akan muncul di area-area di mana sistem tradisional menciptakan hambatan, seperti transfer internasional, manajemen treasury, dan pembayaran kepada supplier.
Meski adopsi di kalangan bisnis masih tahap awal, stablecoin menawarkan penyelesaian yang hampir instan, dapat diprogram, serta ketersediaan 24/7, dibandingkan dengan uang fiat tradisional yang dibatasi jam operasional bank.
Tren #5: Tokenisasi menjadi arus utama
Tokenisasi diperkirakan akan sepenuhnya menjadi arus utama tahun ini, menggantikan nomor kartu dan kata sandi dengan token digital, kata Malhotra.
Ia mencatat bahwa tingkat persetujuan (approval rates) telah meningkat hingga 6% di wilayah-wilayah yang telah menerapkan tokenisasi, membuka lebih dari $2 miliar penjualan merchant secara global setiap bulannya.
Mastercard menargetkan pembayaran digital yang bebas nomor dan bebas kata sandi paling cepat pada 2027, dengan membidik tokenisasi penuh di Singapura, Malaysia, dan Vietnam tahun depan.
Dalam pembayaran korporat, tokenisasi dan uang digital juga diperkirakan akan semakin berkembang.
Dugar mengatakan sebuah survei HSBC menunjukkan adopsi tokenisasi di kalangan treasury korporat berpotensi meningkat hingga enam kali lipat dalam dua tahun ke depan.
 Read Here
 Advertise
 Sign Up