BSP: biaya transfer yang lebih rendah diharapkan dorong pembayaran digital dan dana simpanan
Sejumlah bank melaporkan transaksi digital naik hingga 50%.
Bangko Sentral ng Pilipinas (BSP) memperkirakan penurunan biaya transfer antarbank akan meningkatkan penggunaan pembayaran digital, sekaligus membantu bank menarik dan mempertahankan dana simpanan nasabah.
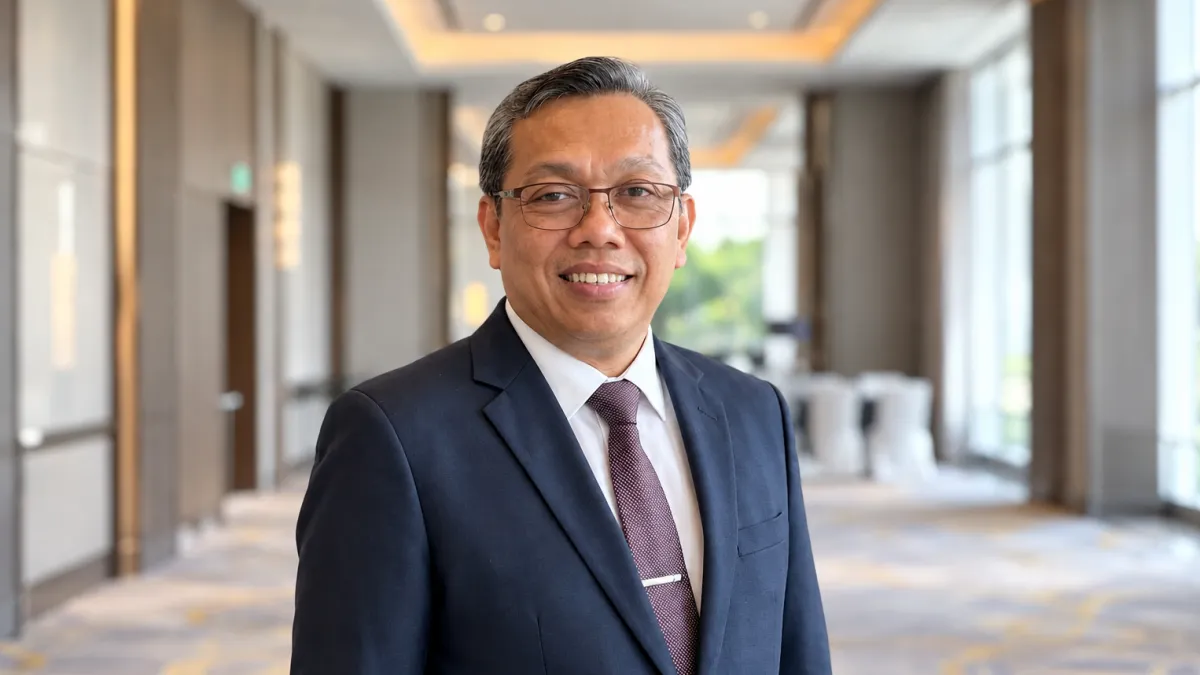
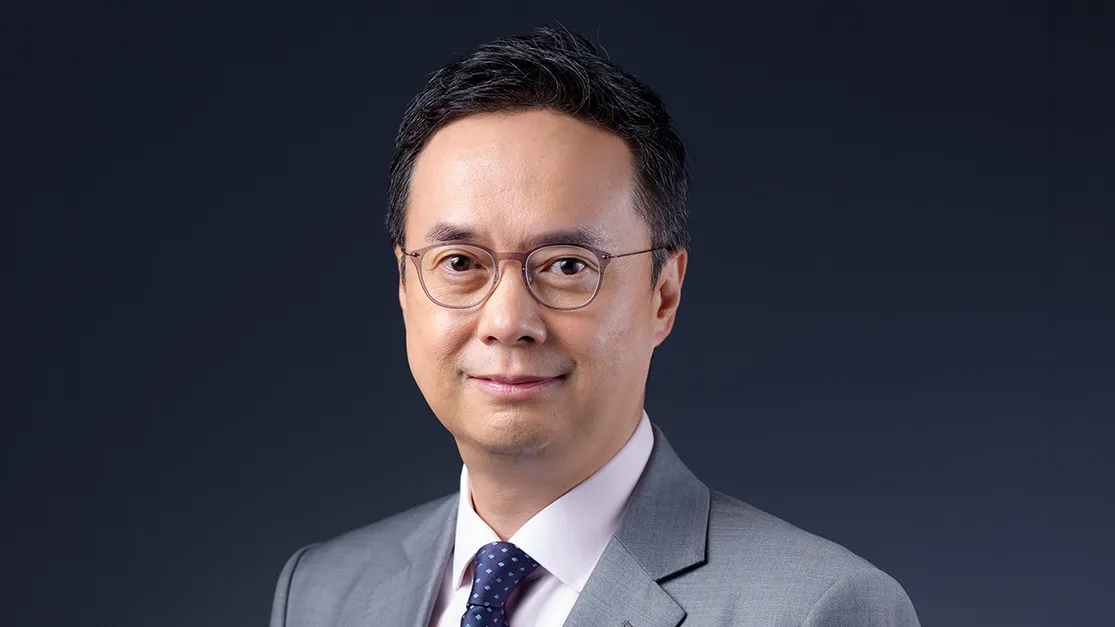
Volume transaksi yang lebih besar membuka peluang bagi institusi keuangan untuk memperdalam hubungan dengan nasabah serta menarik atau mempertahankan dana simpanan, ujar Mamerto Tangonan, deputi gubernur bidang sistem pembayaran dan pengelolaan uang beredar di bank sentral Filipina, kepada Asian Banking & Finance.
"Pendapatan yang berkelanjutan semestinya terutama bersumber dari hubungan nasabah yang lebih erat, serta layanan seperti kredit, investasi, asuransi, dan produk keuangan lainnya," ujarnya dalam jawaban tertulis melalui surel.
BSP Circular No. 1238, yang diterbitkan pada Juni, mewajibkan bank dan penyedia jasa pembayaran menjelaskan alasan di balik selisih antara biaya transfer yang mereka tanggung dan biaya yang dikenakan kepada nasabah.
Tangonan menyebutkan, BSP menemukan adanya selisih antara biaya switching, yang diperkirakan sebesar US$0,024 (P1,50), dengan biaya yang dibebankan bank sebesar US$0,16 (P10).
Menurutnya, transfer di dalam satu bank maupun antarbank dan e-wallet memiliki struktur biaya dasar yang sama, kecuali biaya switching.
Sejak terbitnya surat edaran tersebut, sejumlah bank besar di Filipina, termasuk Bank of the Philippine Islands, Inc. (BPI) dan Metropolitan Bank & Trust Company (Metrobank), telah menghapus biaya transfer antarbank.
Presiden dan CEO BPI Jose Teodoro Limcaoco dalam pernyataan pada 1 Juli mengatakan bahwa biaya yang lebih rendah dapat mendorong nasabah lebih sering melakukan transfer digital.
Tangonan mengungkapkan, sejumlah institusi yang memangkas atau menghapus biaya transfer melaporkan kenaikan transaksi digital hingga 50%.
"Biaya transaksi secara konsisten menjadi salah satu alasan utama masyarakat Filipina tidak menggunakan pembayaran digital," katanya.
Menurut Tangonan, bank dapat menutup penurunan pendapatan dari biaya transfer melalui volume transaksi yang lebih tinggi, skala ekonomi, serta penjualan layanan pembayaran dan keuangan lainnya.
Layanan tersebut mencakup pembayaran merchant dan korporasi, manajemen kas, pembayaran kartu, kredit, simpanan, serta layanan bernilai tambah lainnya.
Biaya yang lebih rendah juga dapat membantu bank pedesaan dan bank tabungan (thrift bank) memperluas jangkauan dan bersaing dengan bank komersial yang memiliki jaringan cabang lebih luas, kata Tangonan.
Bank tidak boleh menutup penurunan biaya transfer dengan menaikkan biaya atau selisih suku bunga (spread) pada produk lain, tegasnya. Seluruh keputusan penetapan harga oleh bank harus dapat dipertanggungjawabkan kepada BSP, tidak hanya biaya transfer.
Tangonan menjelaskan bahwa surat edaran tersebut disusun setelah berkonsultasi dengan industri perbankan dan pembayaran. Aturan ini tidak mewajibkan bank dan penyedia jasa pembayaran memangkas atau menghapus biaya transfer. Mereka tetap dapat menentukan sendiri besaran biayanya selama harganya wajar, adil, transparan, dan berbasis biaya.
Biaya transfer sebesar P10, lanjutnya, tidak otomatis diperbolehkan maupun dilarang. Bank harus menunjukkan kepada BSP bahwa biaya tersebut, termasuk perbedaan antara transfer dalam satu bank dan antarbank, wajar dan didukung dokumentasi biaya yang jelas.
Pembatasan jumlah transfer gratis, seperti yang diterapkan Rizal Commercial Banking Corp., juga tidak otomatis dianggap melanggar aturan, katanya. Namun, biaya yang dikenakan setelah nasabah melewati batas tersebut tetap harus mematuhi Circular No. 1238.


 Read Here
 Advertise
 Sign Up