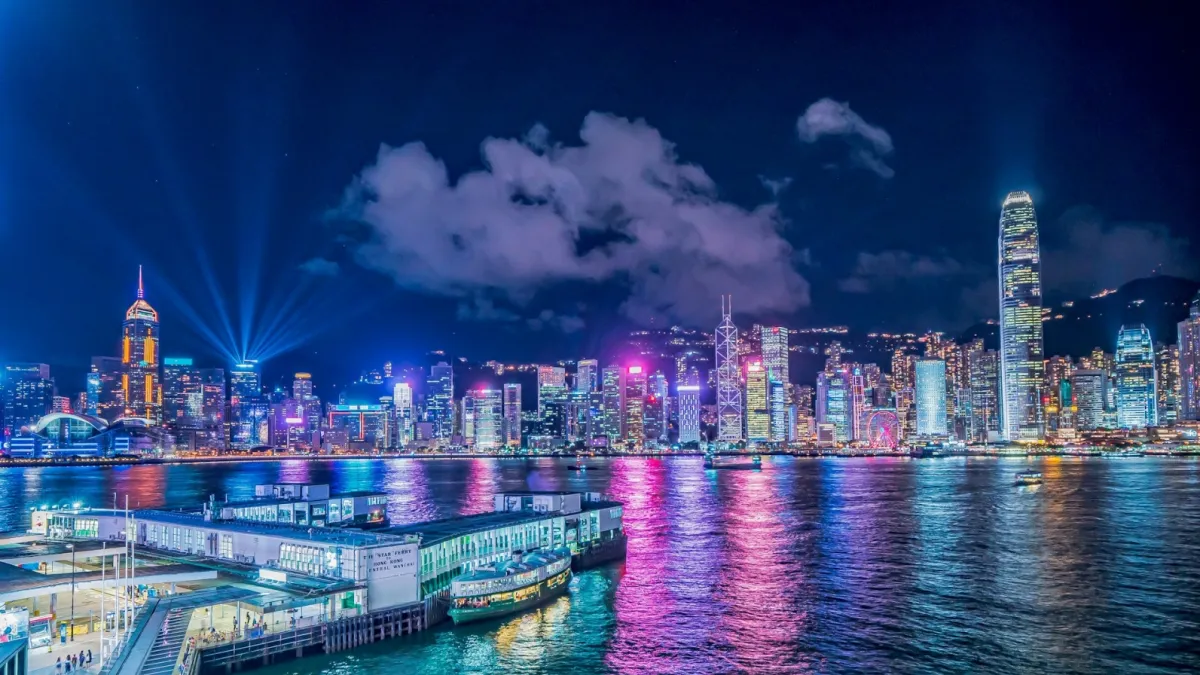
Bank Hong Kong masih tertekan kerugian properti seiring turunnya nilai aset
Pinjaman pengembangan dan investasi properti turun 15% sejak akhir 2022.
Bank-bank di Hong Kong diperkirakan masih akan menanggung kerugian dari kredit properti komersial dalam dua tahun ke depan. Penurunan nilai properti melemahkan aset yang menjadi agunan kredit tersebut, sehingga bank harus terus menyisihkan lebih banyak dana untuk mengantisipasi potensi kerugian.
"Melihat kondisi pasar properti Hong Kong, kami memperkirakan bank akan terus menghadapi penurunan nilai agunan dan mempertahankan beban penurunan nilai kredit yang tinggi dalam satu hingga dua tahun mendatang," ujar Will Hau, analis di S&P Global Ratings Singapore Pte. Ltd., dalam jawaban tertulis melalui surel.
Hau tidak memperkirakan kerugian kredit melonjak dalam dua tahun ke depan, meski margin bunga bersih yang lebih rendah berpotensi menekan laba bank.
Kredit properti komersial mungkin menimbulkan lebih sedikit kerugian pada semester kedua, tetapi bank membutuhkan waktu lebih lama untuk menyelesaikan kredit yang sudah bermasalah, kata Alicia Garcia-Herrero, kepala ekonom kawasan Asia-Pasifik di Natixis Corporate and Investment Banking, kepada Asian Banking & Finance.
"Penjualan aset secara paksa, kelebihan pasokan perkantoran, dan lemahnya harga sewa membuat biaya kredit tetap di atas norma historis," ujarnya. "Pemulihan laba akan berlangsung bertahap, bukan berbalik arah secara tegas."
Bank-bank kecil dengan eksposur lebih besar ke properti komersial berkualitas rendah lebih rentan, kata Hau.
Rata-rata rasio permodalan inti (CET1) bank kecil berada di atas 22% pada akhir 2025, jauh di atas batas minimum regulator sebesar 7,5%. S&P mendefinisikan bank kecil sebagai bank dengan aset kurang dari US$63,73 miliar (HK$500 miliar).
Berikut wawancara lengkap lainnya.
Savio Fan
Direktur, Financial Institutions Ratings
Fitch Ratings
Menurut Fitch, pasar IPO yang lebih kuat dapat menopang pendapatan bank Hong Kong dan membuka peluang pembiayaan tambahan, tetapi kecil kemungkinan mendorong pemulihan kredit secara luas. Permintaan kredit masih sangat bergantung pada kondisi makroekonomi dan prospek suku bunga, dengan bank yang cenderung tetap berhati-hati di tengah lingkungan eksternal yang cepat berubah. Properti komersial dalam jangka pendek masih dapat membebani laba sebagian bank, meski penurunan kualitas asetnya diperkirakan tidak separah tahun-tahun sebelumnya.
Bagi bank dengan rasio kredit bermasalah yang tinggi, penyelesaian kredit bermasalah kemungkinan tetap berlangsung bertahap. Proses pelepasan agunan dan restrukturisasi utang yang panjang, ditambah lemahnya minat akuisisi, terus menekan valuasi. Secara keseluruhan, Fitch memperkirakan beban penurunan nilai kredit bank-bank Hong Kong akan menurun dibandingkan tahun-tahun sebelumnya.
Benjamin Man
Partner, Financial Services, Hong Kong SAR
KPMG China
Kebangkitan IPO memberi sedikit kelegaan bagi bank yang bergulat dengan tantangan properti komersial, misalnya melalui kenaikan permintaan ruang perkantoran dari perusahaan jasa keuangan belakangan ini. Lebih luas lagi, kondisi ini juga menciptakan peluang pembiayaan bagi para penerbit, investor, dan ekosistem pasar modal. Meski demikian, faktor ini saja kecil kemungkinan mendorong perbaikan penyaluran kredit secara menyeluruh dan sebaiknya dipandang sebagai salah satu bagian dari peluang yang lebih luas bagi bank-bank Hong Kong.
Laporan terbaru KPMG tentang perbankan Hong Kong menunjukkan kualitas kredit secara keseluruhan tetap terkendali tahun lalu, ditopang pemulihan pasar hunian. Namun, properti komersial masih menjadi titik tekanan: rasio kredit terklasifikasi bruto sektor ini naik tipis menjadi 2,01% pada Desember, didorong tingginya tingkat kekosongan kantor dan lambatnya pemulihan sektor ritel.
Ke depan, meski ada tanda bahwa kredit bermasalah sudah teridentifikasi oleh bank, sejumlah titik lemah akan tetap menjadi persoalan pengelolaan portofolio sepanjang 2026. Bank-bank yang lebih besar memang secara alami memiliki kredit properti komersial lebih besar dalam nilai absolut, tetapi itu belum tentu berarti risikonya paling tinggi.
Bank yang paling terekspos umumnya adalah yang paling terkonsentrasi pada kredit properti, konstruksi, dan perusahaan investasi, terutama bila aset perkantoran atau ritelnya menghadapi kekosongan berkepanjangan atau tekanan valuasi.
Alicia Garcia-Herrero
Kepala Ekonom Asia-Pasifik
Natixis Corporate and Investment Banking
Kebangkitan IPO di Hong Kong telah memulihkan pendapatan berbasis komisi, tetapi belum cukup menggantikan pertumbuhan neraca. Permintaan kredit tetap hati-hati, kecuali pada segelintir korporasi dan kredit pemilikan rumah, sementara bank tetap selektif setelah bertahun-tahun mengalami kontraksi. Aktivitas pasar modal tidak memulihkan nilai agunan maupun membantu refinancing portofolio properti yang tertekan. Penyaluran kredit kemungkinan tetap moderat hingga risiko kredit, bukan sekadar pencatatan saham, membaik secara jelas.
Penurunan nilai baru berpotensi mereda pada semester kedua 2026, tetapi penyelesaian kredit bermasalah properti komersial yang sudah ada akan berjalan lambat. Penjualan aset secara paksa, kelebihan pasokan perkantoran, dan lemahnya harga sewa membuat biaya kredit tetap di atas norma historis. Proses penyelesaian agunan dapat berlangsung hingga 2027, terutama untuk aset yang valuasinya sudah turun tajam. Pemulihan laba akan berlangsung bertahap, bukan berbalik arah secara tegas.
Di Hong Kong, Hang Seng, Bank of East Asia, dan Bank of China (Hong Kong) masih memiliki konsentrasi lebih besar pada properti dan properti komersial di daratan Tiongkok. Di antara bank besar AS, Wells Fargo masih memegang portofolio properti komersial yang cukup besar, sementara banyak bank regional berada jauh di atas rasio bank besar. Institusi yang terkonsentrasi pada perkantoran, ritel, dan konstruksi tetap paling rentan jika nilai aset kembali turun. Bank global yang terdiversifikasi memiliki penyangga yang lebih baik, tetapi tidak kebal.
Will Hau
Analis
S&P Global Ratings
Kebangkitan IPO di Hong Kong dapat membuka sejumlah peluang bagi bank, misalnya pembiayaan margin. Pada saat yang sama, kami menilai pertumbuhan kredit bank yang lebih berkelanjutan masih bergantung pada prospek pertumbuhan makroekonomi Hong Kong, termasuk aktivitas perdagangan lintas batas. Kami juga meyakini lingkungan suku bunga yang lebih akomodatif dan dapat diprediksi akan menggairahkan permintaan kredit, baik dari debitur korporasi maupun ritel.
Sektor properti komersial Hong Kong sedang mengalami stabilisasi yang tidak merata, bukan pemulihan penuh.
Melihat kondisi pasar properti Hong Kong, kami memperkirakan bank akan terus menghadapi penurunan nilai agunan dan mempertahankan beban penurunan nilai kredit yang tinggi dalam satu hingga dua tahun mendatang.
Bank-bank Hong Kong telah mengurangi eksposur properti komersial dan menambah pencadangan dalam beberapa tahun terakhir. Per akhir Juni 2026, bank diperkirakan telah memangkas kredit pengembangan dan investasi properti nonhunian sekitar 15% sejak akhir 2022. Porsinya kini sekitar 7% dari total kredit sistem perbankan, turun dari 9% pada 2022. Kami memperkirakan tingkat kerugian kredit sistem perbankan sebesar 60 basis poin (bps) pada 2026-2027, dibandingkan 55-59 bps pada 2023-2025.
Kami memperkirakan profitabilitas Hong Kong sedikit melemah dalam dua tahun ke depan, terutama karena prospek margin bunga bersih yang lebih rendah. Namun, kami menilai sektor perbankan secara umum tetap tangguh, ditopang permodalan yang kuat serta profil pendanaan dan likuiditas yang stabil. Kami juga tidak memperkirakan lonjakan kerugian kredit dalam dua tahun ke depan, bahkan dalam kondisi ekonomi yang cukup tidak menguntungkan.
Laporan dari Olivia Tirona dan Shiena Sur

 Read Here
 Advertise
 Sign Up