Pembayaran digital bank sentral Thailand berada di 'puncak dunia'
Bank of Thailand berencana memperluas konektivitas dengan lebih banyak negara.
Bank sentral Thailand telah membangun fondasi tidak hanya untuk mengatasi masalah dalam sistem pembayarannya, tetapi juga untuk menciptakan mekanisme digital tanpa batas.
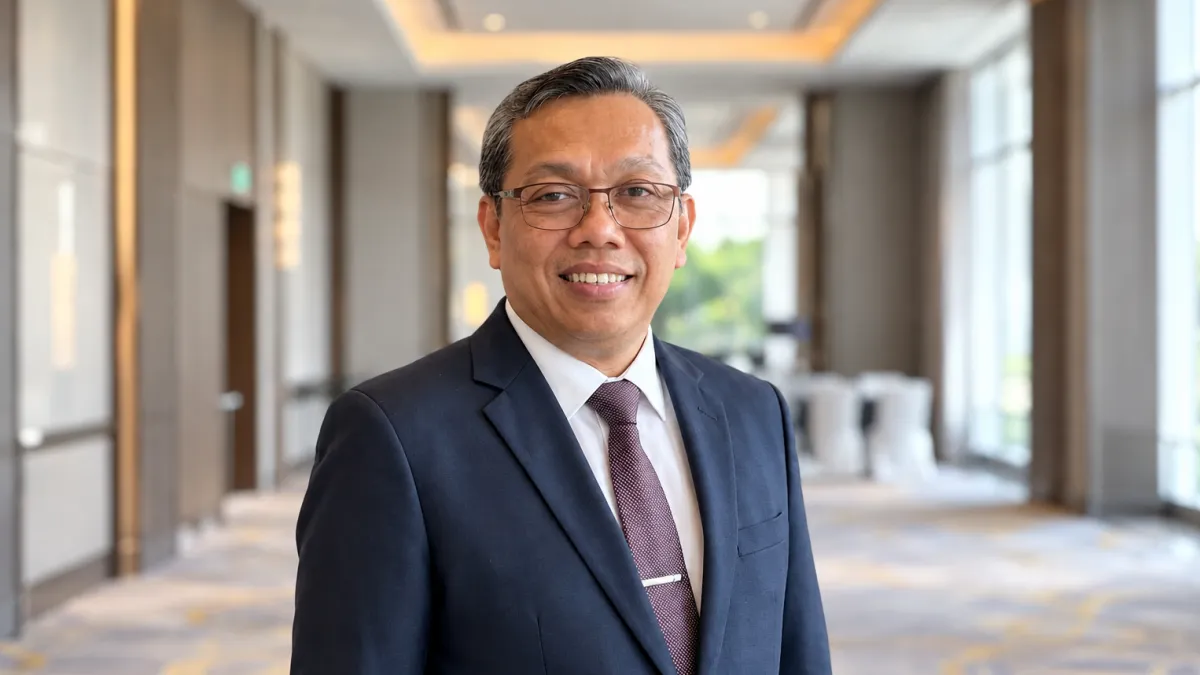
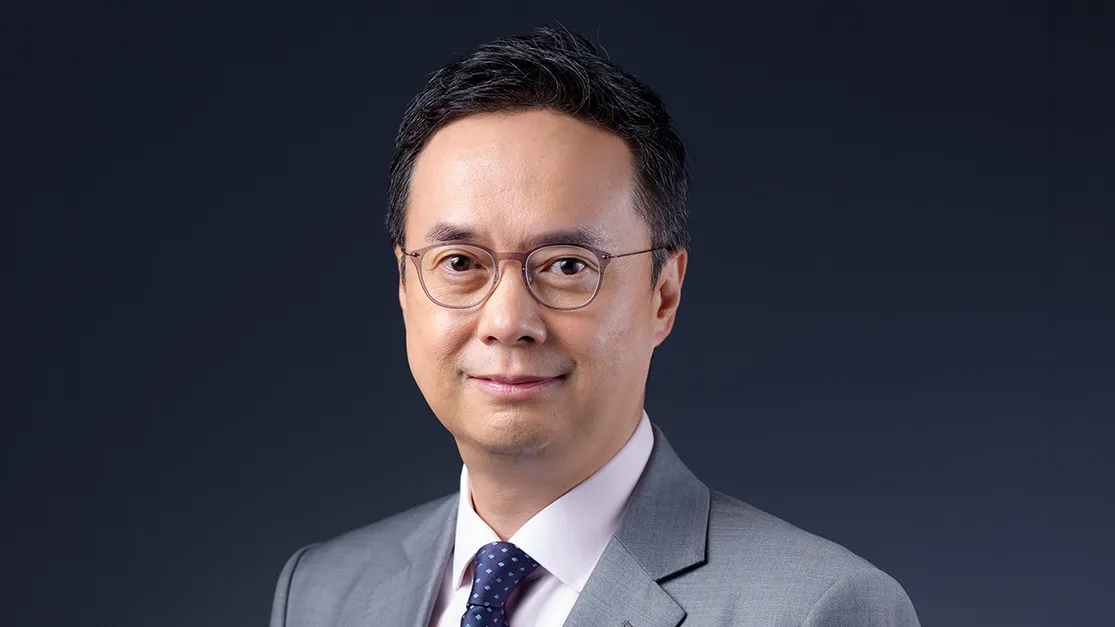
“Kami sangat bangga telah menghubungkan Thailand dengan Singapura melalui dua sistem pembayaran cepat pada 2021,” kata Pariwat Kanithasen, wakil direktur Bank of Thailand (BOT), kepada peserta Asian Banking and Finance Forum 2024 yang diadakan di Shangri-La Bangkok pada 23 April.
Kunci dari inisiatif ini adalah infrastruktur pembayaran nasional Thailand, PromptPay, kata Kanithasen, yang sekarang terhubung dengan delapan sistem pembayaran di negara dan yurisdiksi lain. Ini merupakan salah satu jumlah koneksi terbesar yang dimiliki negara mana pun di dunia.
PromptPay juga berpartisipasi dalam Project Nexus, di mana BOT bekerja sama dengan bank sentral Singapura, Malaysia, Indonesia, dan Filipina, serta Bank of International Settlements untuk menciptakan "jalur multilateral" untuk pembayaran dan transfer bank.
“Sekarang kami memiliki delapan [mitra]. Ini adalah yang tertinggi di dunia. Tidak ada negara yang mencapai angka delapan seperti yang Thailand capai,” kata Kanithasen, menambahkan bahwa warga Thailand yang menggunakan PromptPay “tidak perlu khawatir di mana bank merchant berada.”
Di Thailand saja, terdapat lebih dari 9 juta titik penerimaan untuk PromptPay.
ALSO READ: Thailand’s central bank announces new senior appointments
Standarisasi dan penyederhanaan
Kanithasen menyoroti upaya Bank of Thailand (BOT) untuk menyederhanakan sistem, terutama transfer peer-to-peer (P2P) dan peer-to-merchant (P2M). Misalnya, untuk transfer P2P, BOT hanya menggunakan proksi seperti nomor ponsel atau nomor ID. Untuk pedagang, BOT sedang melakukan standarisasi kode QR.
Adopsi meningkat: BOT kini mencatat rata-rata 538 transaksi per orang per tahun, dan transaksi senilai $1,47 juta (THB54 juta) per hari.
Pada 2023, BOT mencatat transaksi senilai THB47 triliun, setara dengan 2,6% dari PDB negara.
“Kami memiliki lebih dari 74 juta ID yang terdaftar. Jadi, kami adalah negara dengan 70 juta penduduk. Ini seperti lebih banyak dari populasi Thailand,” tambahnya.
Gangguan
Kanithasen juga menyebut tantangan yang dihadapi jaringan pembayaran Thailand, dengan menyoroti gangguan kapasitas sebagai perhatian utama.
BOT mencatat adanya gangguan dalam sistem selama hari gajian yaitu di awal dan akhir bulan. Mereka juga menyadari itu adalah hari-hari ketika aktivitas ekonomi melalui pembayaran mencapai puncaknya.
“Apa yang terjadi baru-baru ini adalah terkadang ada gangguan, tidak hanya dari bank, tetapi juga dari operator. Jadi, sebagai regulator, kami harus memastikan bahwa pembaruan sistem harus dilakukan secara terus-menerus,” katanya.
Untuk operator yang sering mengalami gangguan, BOT memilih untuk “menyebut dan mempermalukan” mereka. Menurut Kanithasen, hal ini membantu mereka meningkatkan kinerja dalam menghindari gangguan IT.
“Tantangan kedua yang mengkhawatirkan tentu saja adalah penipuan, dan ini tidak hanya memengaruhi Thailand tetapi merupakan masalah global. Laporan kami dari polisi menunjukkan lebih dari seperempat juta kasus penipuan yang dilaporkan setiap tahun,” katanya.
ALSO READ: Thai banks’ credit costs rise as tech difficulties, bad loans pile up
Sebagian besar laporan ini disebabkan oleh pencurian identitas dan phishing. Menyadari hal ini, BOT kini mendukung penggunaan biometrik dan pembelajaran mesin untuk mendeteksi penipuan.
Namun, yang paling penting tidak melibatkan peretasan sistem, melainkan melibatkan nasabah itu sendiri, menurut Kanithasen.
“Yang penting ditangani regulator adalah pencurian identitas, edukasi keuangan, dan meningkatkan kesadaran konsumen. Regulator bersama dengan industri perlu mengedukasi masyarakat umum tentang penipuan dan meningkatkan kesadaran,” katanya.
Ke depan, selain menghubungkan dengan lebih banyak yurisdiksi, Thailand juga fokus pada warganya yang masih belum terintegrasi dalam sistem keuangan.
Kanithasen menyebutkan bahwa kode QR standar Thailand adalah salah satu cara untuk mendorong inklusi keuangan.
“Ini termasuk pekerja mikro, misalnya, yang dapat membayar dan mentransfer uang dari Singapura ke Thailand dengan biaya murah. Selain itu, para turis yang tidak memiliki kartu kredit saat mereka pergi ke luar negeri. Mereka biasanya mengandalkan uang tunai, tetapi sekarang mereka dapat menggunakan kode QR [untuk membayar] merchant,” katanya.
 Read Here
 Advertise
 Sign Up