BofA: Perusahaan ingin pembayaran lintas negara tanpa kerumitan teknologi
Koridor bilateral dinilai menciptakan tantangan baru meski menawarkan solusi.
Perusahaan di kawasan Asia-Pasifik semakin menuntut pembayaran lintas negara secara real-time yang mulus dan mudah digunakan. Namun, bank menghadapi tantangan besar dalam mewujudkannya karena tiap pasar memiliki aturan dan infrastruktur yang berbeda.
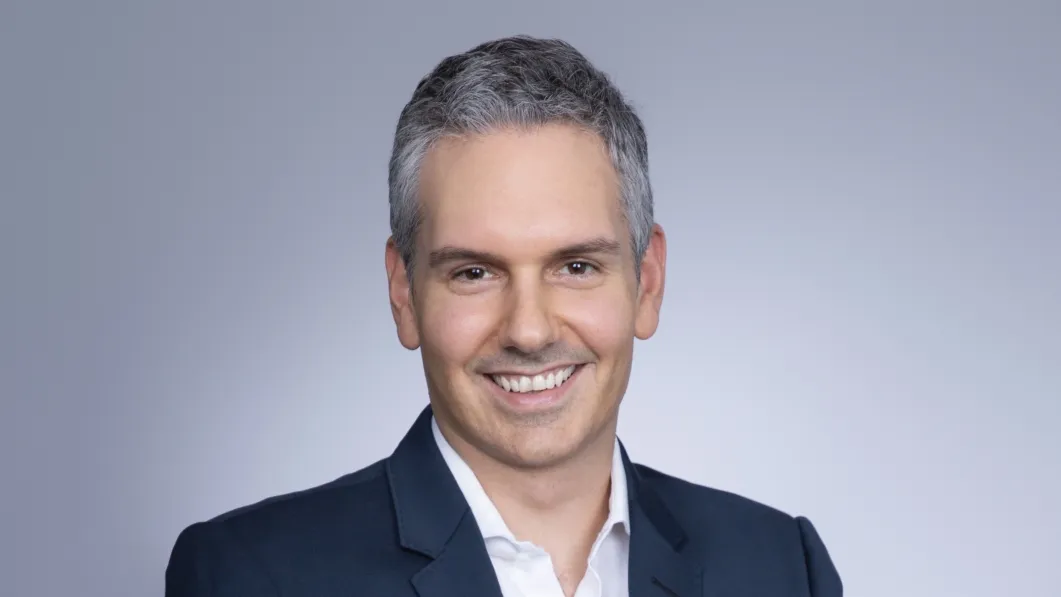
Phil Carmalt, Head of Asia Pacific Global Payments Solutions (GPS) Product di Bank of America (BofA), mengatakan nasabah kini ingin pembayaran dapat dipicu langsung dari sistem yang sudah mereka gunakan, seperti portal invoice atau platform procurement, tanpa harus masuk ke aplikasi perbankan terpisah.
“Tantangannya, tim treasury umumnya tidak memiliki anggaran teknologi informasi yang besar, sehingga mereka mencari cara yang sederhana dan efisien dari sisi biaya untuk terhubung dengan bank,” katanya kepada Asian Banking & Finance.
Untuk menjawab kebutuhan tersebut, BofA bekerja sama dengan fintech dan penyedia teknologi guna menyederhanakan proses integrasi bagi nasabah. Pendekatan ini mengurangi kebutuhan pengembangan internal yang kompleks dan memungkinkan sistem treasury perusahaan terhubung langsung ke gateway pembayaran bank.
Pembayaran lintas negara di Asia memang mengalami kemajuan dalam beberapa tahun terakhir, terutama didorong pertumbuhan e-commerce, dompet digital, dan pembayaran merchant. Di sisi ritel, penggunaan QR code menjadi pendorong utama, misalnya melalui keterhubungan sistem NETS di Singapura dan PromptPay di Thailand.
Namun, Carmalt menilai koridor bilateral juga menimbulkan tantangan baru. “Alih-alih memiliki sistem kliring dan settlement multilateral, yang muncul justru banyak pengaturan bilateral,” ujarnya.
Model tersebut menyulitkan bank untuk melakukan skala bisnis. “Sulit membenarkan investasi koneksi ke begitu banyak koridor, sementara masing-masing hanya menyelesaikan sebagian kecil dari arus transaksi nasabah kami,” tambahnya.
Ia menilai adopsi standar ISO 20022 di berbagai sistem kliring Asia menjadi fondasi penting menuju koridor multilateral karena meningkatkan interoperabilitas teknis. Upaya harmonisasi aturan anti pencucian uang (AML) dan pencegahan pendanaan terorisme (CFT) juga mulai dilakukan, meskipun implementasinya masih belum merata.
“Tantangan praktisnya mencakup isu privasi data, tanggung jawab atas fraud dan scam, serta perbedaan ekspektasi regulator terkait perlindungan konsumen dan kepatuhan AML, CFT, serta transparansi pembayaran ketika transaksi luar negeri diproses melalui jaringan pembayaran domestik real-time,” kata Carmalt.
Di sisi lain, kecepatan transaksi juga membawa risiko baru. “Jika melihat statistik penipuan pembayaran berotorisasi di Asia dan pasar lain yang mengadopsi pembayaran real-time, trennya justru meningkat. Hal ini menjadi perhatian utama para treasurer korporasi,” ujarnya.
Untuk mengurangi risiko tersebut, BofA berinvestasi pada sistem deteksi dan peringatan fraud yang lebih canggih guna melindungi nasabah.
Bank juga mengeksplorasi teknologi baru seperti settlement berbasis blockchain dan tokenised deposits. Menurut Carmalt, inovasi ini membuka peluang seperti programmable money—pembayaran yang hanya terjadi ketika syarat tertentu terpenuhi—serta atomic settlement yang memungkinkan pertukaran aset secara simultan.
Meski demikian, tingkat adopsinya masih terbatas. “Masalah utamanya adalah kurangnya interoperabilitas dengan infrastruktur pembayaran yang sudah ada dan yang digunakan nasabah. Teknologi baru ini memang menarik, tetapi hanya relevan untuk porsi kecil dari transaksi klien kami,” katanya.
Untuk saat ini, BofA memilih fokus pada aplikasi yang lebih praktis. Bank telah menanamkan teknologi artificial intelligence dan machine learning ke dalam platform CashPro, termasuk fitur deteksi fraud, asisten berbasis AI, serta insight terkait pembayaran.
“Informasi mengenai pembayaran terkadang sama pentingnya dengan pembayaran itu sendiri,” ujar Carmalt. “Kami juga berinvestasi dalam penyediaan insight kepada nasabah terkait tren pembayaran, transaksi outlier, serta proyeksi arus kas berdasarkan data historis agar treasury korporasi dapat mengelola bisnis dengan lebih baik.”
Pada akhirnya, menurutnya, nasabah lebih menekankan hasil dibanding teknologi yang digunakan di baliknya.
“Kami melihat nasabah cenderung tidak terlalu peduli pada teknologi yang mendasari, selama kami mampu menghadirkan solusi praktis yang menjawab kebutuhan bisnis mereka.”
 Read Here
 Advertise
 Sign Up