Dengan AI, Superbank melihat lebih dari sekadar skor kredit
Bank ini memantau model kreditnya untuk mendeteksi bias dan menjaga kinerja.
PT Super Bank Indonesia memanfaatkan kecerdasan buatan (AI) dan data perilaku nasabah untuk menilai calon peminjam yang selama ini luput dari sistem skor kredit konvensional. Langkah ini memungkinkan bank mengembangkan produk pinjaman bagi segmen yang belum terlayani, tanpa mengabaikan pengelolaan risiko.
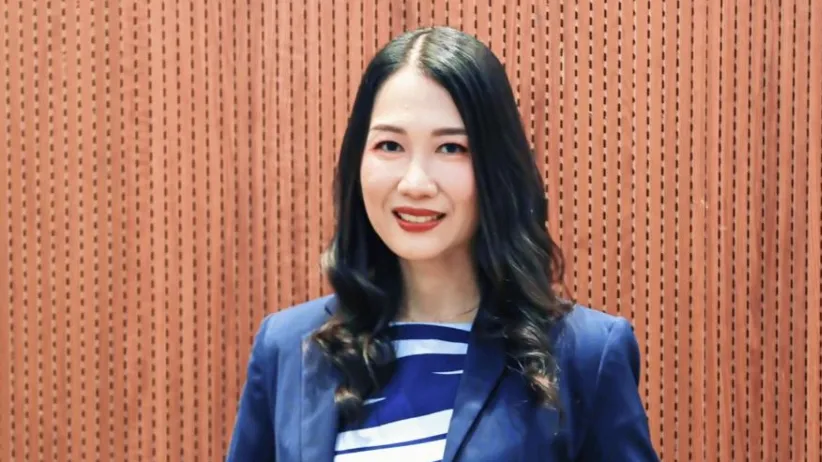
“AI dan analitik membantu kami menganalisis data nasabah dan perilaku yang lebih luas, sehingga kami bisa menemukan pola yang mungkin tidak terdeteksi lewat penilaian kredit tradisional,” ujar Melisa Hendrawati, Chief Financial Officer Superbank, kepada Asian Banking & Finance.
Bank digital terbesar ketiga di Indonesia berdasarkan aset ini memakai temuan tersebut untuk mengelompokkan peminjam berdasarkan tingkat risiko, merancang produk kredit, menetapkan syarat pinjaman, serta menyesuaikan strategi kreditnya.
Menurut Hendrawati, Superbank menguji asumsi pinjaman, memantau perilaku nasabah, lalu menggunakan hasilnya untuk menyempurnakan produk. Dengan cara ini, waktu pengembangan produk menjadi lebih singkat dan penilaian terhadap peminjam semakin akurat.
Ia menegaskan, AI tidak menggantikan peran manusia dalam keputusan kredit. Bank terus memantau modelnya untuk memastikan tidak ada bias dan kinerjanya tetap baik, serta memastikan model tersebut patuh pada ketentuan regulator dan batas risiko pinjaman bank.
Superbank juga mewajibkan setiap proyek AI memiliki tujuan bisnis yang jelas dan target terukur sebelum disetujui.
“Perusahaan harus tahu hasil bisnis apa yang ingin dicapai dari AI. Kalau tidak, AI hanya jadi jargon,” kata Hendrawati dalam jawaban tertulis melalui email.
Bank lebih dulu mengidentifikasi masalah nasabah atau operasional yang ingin dipecahkan, lalu menguji solusinya lewat proyek percontohan (pilot). Penerapan yang lebih luas baru dilakukan jika target kinerja yang ditetapkan tercapai.
Di bisnis pinjaman, Superbank mengukur kontribusi AI dari tiga hal: penilaian risiko kredit yang lebih baik, pengembangan produk yang lebih cepat, dan kemampuan melayani nasabah yang sulit dinilai dengan model konvensional.
Bank juga memperhitungkan biaya operasional, keterlibatan nasabah, dan produktivitas karyawan saat mengevaluasi investasi AI.
Oki Stefanus, Partner di PT Ernst & Young Indonesia, mengatakan bank harus membuktikan bahwa AI meningkatkan profitabilitas pinjaman dan mengendalikan risiko kredit, bukan sekadar memangkas biaya. Hal ini penting untuk meyakinkan dewan direksi dan investor akan nilai investasi AI.
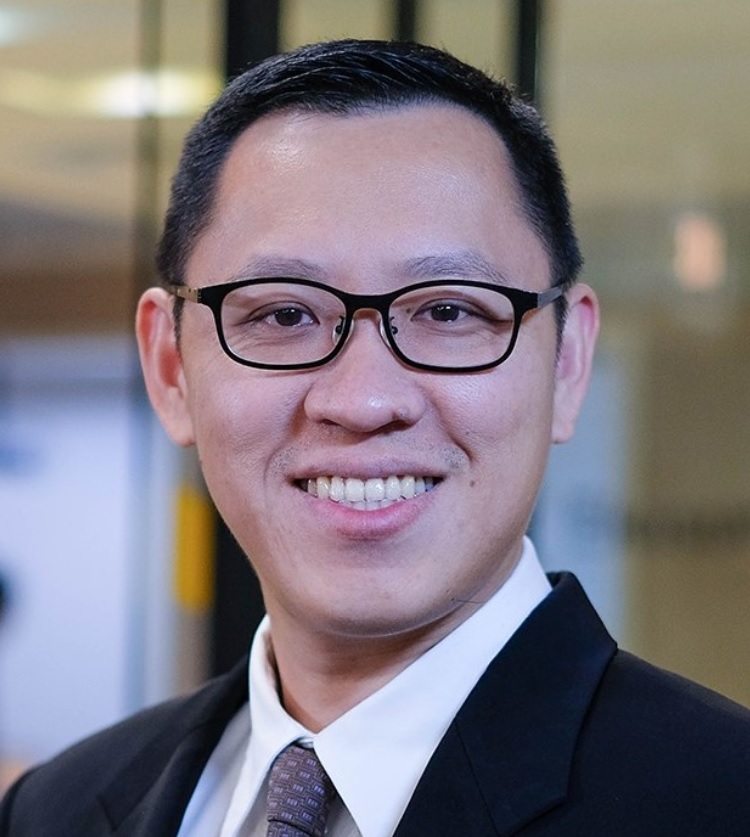
“Kasus bisnis yang kuat bukan hanya soal menaikkan tingkat persetujuan kredit, tapi juga membuktikan bahwa pertumbuhan kredit mampu memberikan imbal hasil yang disesuaikan dengan risiko (risk-adjusted return) lebih baik dibandingkan pendekatan konvensional,” ujarnya dalam jawaban tertulis melalui email.
Menurut Stefanus, bank sebaiknya menilai investasi AI dalam jangka menengah hingga panjang, karena manfaatnya butuh waktu seiring perbaikan data, model risiko, dan operasional bank.
Akses ke data kredit alternatif saja tidak memberi keunggulan jangka panjang bagi pemberi pinjaman, ujarnya. Sebagian besar bank dapat memperoleh informasi dari sistem informasi kredit Indonesia, biro kredit swasta, dan sumber lainnya.
Keunggulan sesungguhnya datang dari cara memanfaatkan informasi tersebut untuk mengambil keputusan kredit yang lebih baik, menyempurnakan penilaian risiko, serta menjaga kualitas kredit dan profitabilitas.
Menurut Stefanus, bank digital dapat bereksperimen lebih cepat dan memanfaatkan data lebih optimal. Sementara itu, bank konvensional unggul dari sisi pendanaan yang lebih kuat, pengalaman mengelola risiko yang lebih panjang, dan hubungan nasabah yang lebih luas.
“Pemenangnya bukan sekadar yang punya teknologi terbaik, tetapi yang mampu mengubah teknologi itu menjadi pertumbuhan berkelanjutan tanpa mengorbankan kualitas aset,” tambahnya.
Stefanus menyarankan agar bank menguji alat AI dan produk pinjaman dalam skala terbatas, dengan melibatkan tim manajemen risiko, hukum, dan kepatuhan sejak awal. Sebelum memperluas uji coba yang berhasil, bank perlu menetapkan batas eksposur pinjaman, target peminjam, dan tingkat risiko yang dapat diterima.
Hendrawati mengatakan struktur Superbank yang berbasis digital sejak awal memudahkan integrasi data antarbagian, meski penerapan AI tetap harus tunduk pada pengelolaan risiko, perlindungan data, dan ketentuan regulator.
“AI bukan strategi bisnis itu sendiri, melainkan pendukung,” ujarnya. “Pembeda sesungguhnya terletak pada seberapa efektif perusahaan menerapkan AI untuk memecahkan masalah bisnis yang penting dan menghasilkan hasil yang lebih baik bagi nasabah maupun bisnis.”

 Read Here
 Advertise
 Sign Up