Eksekutif HSBC: Adopsi AI di perbankan bukan perlombaan tetapi masalah kepercayaan
Pengguna AI menikmati pertumbuhan pendapatan rata-rata 50% lebih besar, menurut Accenture.
Apakah bank tertinggal dalam adopsi AI? Charmaine Wong dari HSBC memiliki satu jawaban: "Ini bukan perlombaan."
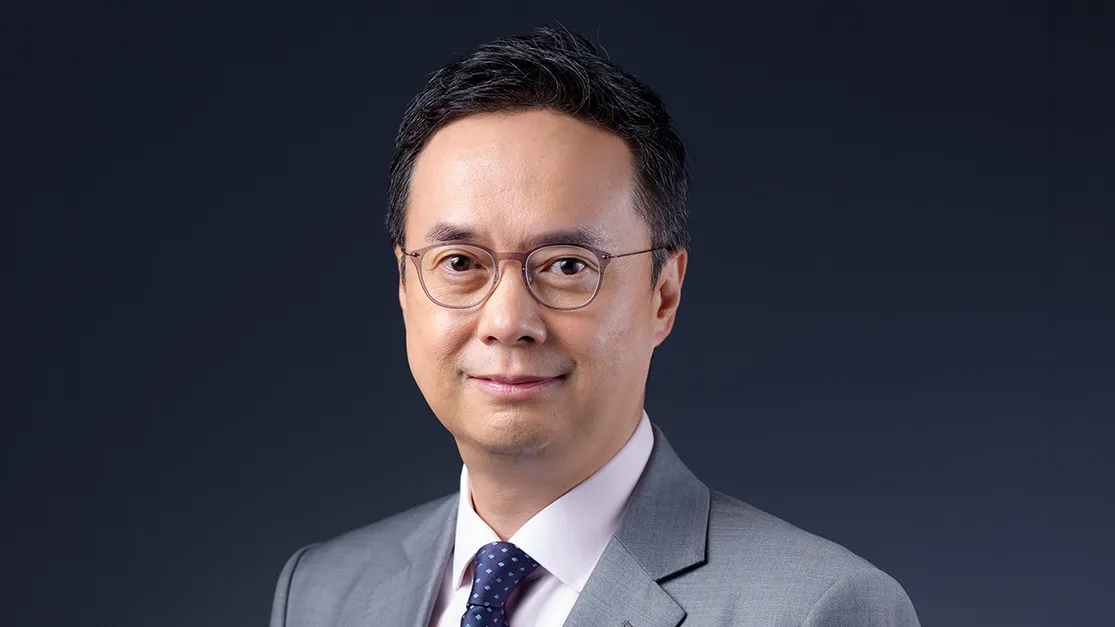
“Saya tidak akan mengatakan kami lambat untuk mengadopsi atau kami gagal. Saya pikir kami melakukannya (adopsi AI) dengan cara yang aman, dan belum tentu terlihat oleh nasabah,” kata Wong yang merupakan kepala grup BI & analitik HSBC serta kepala grup data & analitik ESG kepada peserta dari panel AI di perbankan selama Singapore Fintech Festival 2022. “Perbankan adalah tentang bisnis kepercayaan; [jadi dalam] mengadopsi AI, kami harus melakukannya dengan cara yang aman yang menjaga kepercayaan nasabah.”
Komentar Wong muncul setelah memoderasi sebuah panel bersama direktur pelaksana Accenture Lee Joon-Seong, membagikan survei terhadap 1.200 eksekutif secara global yang menunjukkan bahwa eksekutif perbankan dan pasar modal tidak percaya bahwa bank memiliki tingkat kematangan penggunaan AI yang tinggi.
Adopsi AI dapat menawarkan keuntungan yang sangat dibutuhkan bagi bank: studi tersebut mencatat bahwa para pemimpin yang menyebutkan bahwa setelah adopsi AI pendapatan awal 2021 mereka meningkat 40%, lebih mungkin karena harga saham mereka melonjak.
Dalam studi yang sama, dari 1.000 perusahaan, Accenture menemukan bahwa hanya 12% yang dapat disebut sudah menerapkan AI. Ini adalah perusahaan yang kematangan AI-nya cukup maju untuk mencapai "pertumbuhan unggul dan transformasi bisnis".
Menurut Lee, rata-rata perusahaan yang menerapkan AI dapat menghubungkan hampir 30% dari total pendapatan mereka dengan AI. Dan bahkan di era pra-pandemi, mereka menikmati pertumbuhan pendapatan rata-rata 50% lebih besar, dibandingkan dengan rekan-rekan mereka. Mereka juga mengungguli dalam hal pengalaman nasabah dan keberlanjutan, kata Lee.
ALSO READ: Real-time cross border payments edges closer to reality with ISO 20022
Menanggapi hal ini, Wong mencatat bahwa nasabah mungkin memiliki harapan yang berbeda tentang bagaimana AI harus diadopsi oleh bank versus bagaimana adopsi dalam kenyataan. “Mari kita mundur, sekitar lima hingga 10 tahun yang lalu. Di mana ketika membicarakan AI dalam perbankan, kami akan membayangkan bahwa AI akan melakukan fungsi perbankan untuk kami, dan interaksi manusia akan sangat sedikit. Tapi kita semua tahu sekarang itu belum tentu demikian. [Misalnya] dalam industri otomotif, AI digunakan untuk membuatnya lebih aman, lebih mudah dikendarai, dan juga lebih cepat dalam balapan. Nah hal itu ternyata mirip dengan perbankan.
Alih-alih menggunakan self-piloting customer interface, HSBC menggunakan AI untuk meningkatkan keamanan dan back-end, menurut Wong.
“Kami menggunakan AI untuk melindungi uang nasabah, dan juga data kami. Misalnya, kami menggunakan AI untuk membantu kami melawan kejahatan keuangan. Kami menggunakan AI untuk memantau aktivitas nasabah, untuk memastikan bahwa kami dapat mengenali perilaku yang tidak biasa, sehingga kami dapat menemukan penipuan,” katanya tentang penipuan. “Kami menggunakan AI untuk memastikan bahwa kami tidak melakukan sesuatu yang ilegal atau tidak etis terkait dengan praktik perdagangan kami. Jadi itu bagian untuk keamanan.”
Dia menambahkan bahwa AI telah digunakan untuk membuat pemrosesan pinjaman lebih cepat, dan untuk membantu pemrosesan pengenalan suara di pasar luar negeri.
ALSO READ: 9 in 10 finance professionals name open banking as key part of a bank’s landscape
Dua bagian
Manohar Chadalavada dari Standard Chartered memiliki pandangan berbeda tentang kematangan adopsi AI di antara bank-bank.
Chadalavada, yang merupakan kepala global ekosistem dan perbankan terbuka, mencatat bahwa di Asia, integrasi AI ke dalam produk mereka bergantung pada apakah suatu layanan diklasifikasikan sebagai "berisiko tinggi" atau "berisiko rendah".
“Adopsi kematangan pada yang berisiko rendah sedikit lebih tinggi,” kata Chadalavada, dengan bank-bank di Asia siap mengadopsi dan menggunakan alat robotic process automation (RPA), percakapan AI, chatbot. “Tapi ketika masuk ke model berisiko tinggi, menurut saya tingkat kematangan masih jauh karena kami masih dalam tahap percobaan dan kami perlu waktu untuk mengadopsinya.
Di bagian itu, bank tertinggal dari rekan-rekan fintech mereka, katanya.
“Model risiko tinggi yang mereka gunakan di banyak bank, yang berdampak pada modal atau pengambilan keputusan nasabah, masih baru lahir. Kami jauh di belakang banyak pemain fintech yang beroperasi di pasar ini,” kata Chadalavada.
 Read Here
 Advertise
 Sign Up