Mastercard: biometrik adalah masa depan pembayaran yang aman
Saat ini hanya perlu menyentuh jari, tapi besok Anda mungkin hanya perlu menggunakan wajah untuk membayar, kata Karthik Ramanathan dari Mastercard.
Masa depan pembayaran dan perbankan adalah di mana tubuh Anda, atau DNA Anda, adalah kata sandi Anda - secara harfiah. Mastercard telah memperkenalkan teknologi verifikasi kartu baru di mana nasabah hanya perlu mengetuk jari mereka di atas kartu untuk menyetujui pembelian di terminal pembayaran - artinya, tidak perlu memasukkan kode secara manual. Hal ini tidak hanya membuat proses pembayaran lebih cepat tetapi juga lebih aman.
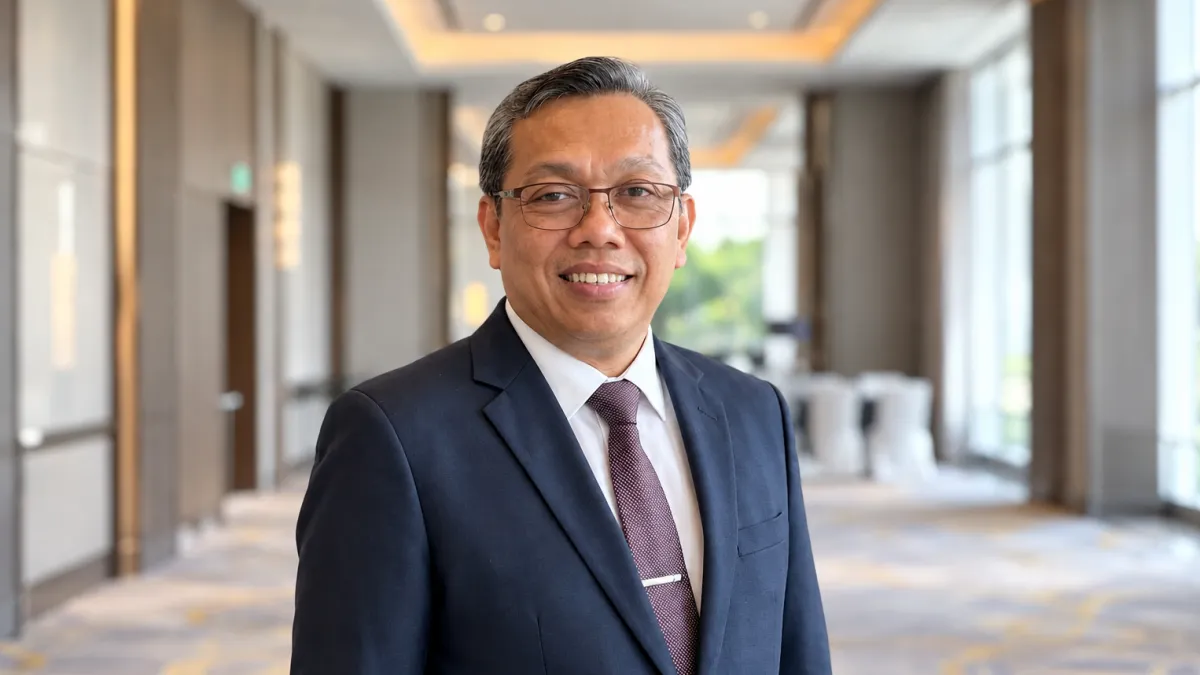
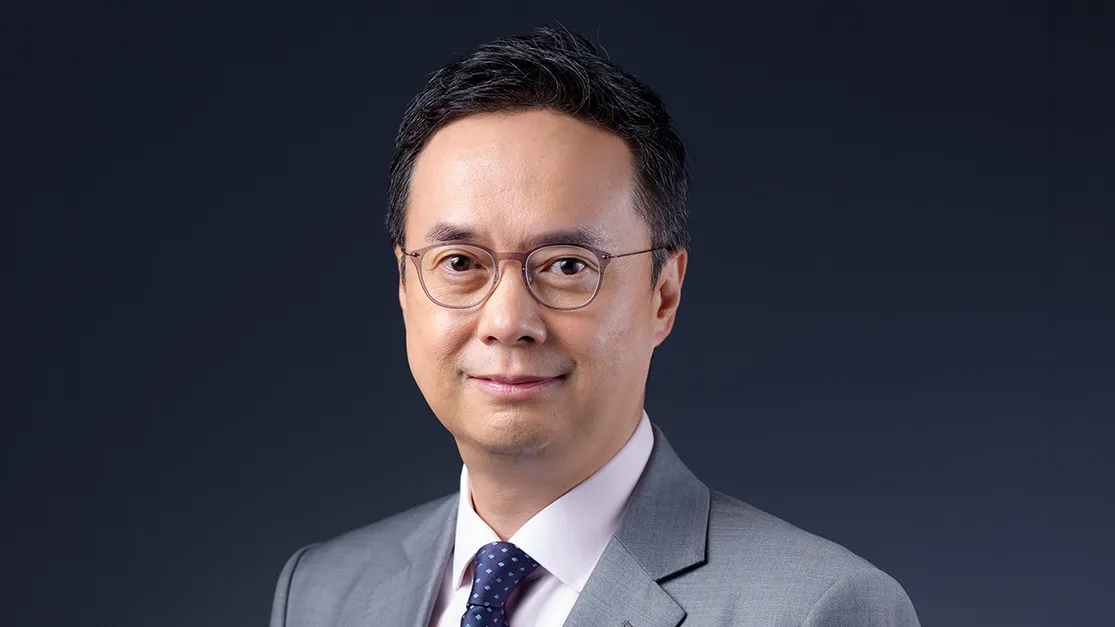
Langkah ini merupakan bagian dari pergeseran raksasa pembayaran ini dari manajemen penipuan ke manajemen risiko, menurut Karthik Ramanathan, Senior Vice President Cyber and Intelligence (C&I) Solutions, Asia Pasifik di Mastercard.
"Kami beralih dari sekadar mengelola risiko pada titik interaksi, ke seluruh interface yang dimiliki nasabah dengan merchant atau penerbit," kata Ramanathan kepada Asian Banking and Finance dalam wawancara eksklusif selama Singapore Fintech Festival 2023. "Perbedaannya, manajemen penipuan sangat fokus pada transaksi. [Manajemen risiko] adalah ketika Anda beralih dari sekadar transaksi, dan melihat seluruh ekosistem."
Solusi pembayaran berbasis biometrik merupakan bagian dari pergeseran keseluruhan Mastercard menuju manajemen risiko. "Semua ini membentuk lapisan perlindungan di seluruh ekosistem, dan berbagai titik sentuhan bahkan sebelum sebuah transaksi terjadi."
Berbicara dengan Asian Banking & Finance, Ramanathan merangkum bahwa masa depan proses pembayaran dan keamanan adalah yang memerlukan evolusi untuk menjaga keseimbangan dengan penipuan dan risiko yang muncul di dunia daring yang semakin kompleks.
Evolusi pertama: Penipuan
Ramanathan mengatakan bahwa eksplorasi Mastercard terhadap solusi biometrik terjadi pada saat kecepatan risiko penipuan meningkat.
"Skala dari apa yang bisa terjadi di dunia online telah meningkat. Apa yang dulunya, misalnya, penipuan fisik dengan plastik — sekarang ini, telah menjadi tentang kredensial yang dicuri. Ini bisa digunakan secara global [dan] dapat digunakan secara online dalam hitungan detik, tanpa perlu seseorang untuk mengkloning kartu," catat Ramanathan, ketika ditanya tentang pergeseran terbesar yang terjadi dalam dunia penipuan kartu kredit.
Yang lebih mengkhawatirkan adalah meningkatnya serangan siber, dan kenyataan bahwa kredensial yang dicuri dari nasabah dapat bocor ke dark web dan digunakan untuk mengatur penipuan dengan skala yang lebih besar.
Semua ini mendorong Mastercard untuk juga mengubah cara mereka mengamankan data — dan mereka menemukan bahwa cara yang tepat adalah beralih dari manajemen penipuan biasa ke manajemen risiko keseluruhan.
"Apa yang kami coba lakukan adalah memastikan bahwa seluruh ekosistem sekarang siap dan aman dari serangan siber," kata Ramanathan.
"Kami mulai mencari alat yang memungkinkan kami melihat seluruh ekosistem secara real-time, untuk melihat apakah ada kerentanan siber sehingga kami dapat memberi tahu semua penerima bahwa mereka perlu memperbaiki beberapa masalah," tambahnya.
Baru-baru ini, Mastercard mengakuisisi sebuah perusahaan pihak ketiga dan mitra melakukan manajemen risiko secara real-time. Layanan ini — yang menghasilkan laporan yang dapat diambil tindakan tentang bagaimana sebuah perusahaan dapat meningkatkan posisi sibernya, tidak hanya tersedia di dalam Mastercard, tetapi juga ditawarkan kepada setiap perusahaan dalam ekosistem mitra dan vendor Mastercard.
ALSO READ: APAC consumers to spend more for travel, dining out in 2024: Mastercard
Evolusi kedua: Perilaku
Ramanathan mengatakan bahwa di masa depan, nasabah mungkin tidak perlu lagi memberikan sidik jari mereka: yang dibutuhkan hanyalah wajah mereka.
"Apa yang kami coba lakukan sekarang adalah menggunakan kekuatan biometrik untuk menciptakan ekosistem di mana seseorang dapat melakukan pembayaran langsung secara fisik, tanpa perlu perangkat atau kredensial pembayaran apa pun sama sekali. Ini benar-benar hanya Anda dan wajah Anda. Dan Anda dapat melakukan pembelian," katanya.
Namun, bahkan solusi biometrik fisik hanyalah batu loncatan ke depannya dari bagaimana Mastercard melihat dirinya melindungi nasabah dari risiko dan melakukan bisnis. Tingkat berikutnya adalah biometrik perilaku.
Ini melibatkan mendeteksi risiko dan kemungkinan penipuan melalui pola perilaku nasabah. "Cara Anda memegang ponsel, cara Anda mengetik, jumlah kesalahan yang Anda buat, cara Anda memperbaiki, kecepatan, semuanya sangat spesifik untuk siapa Anda," catat Ramanathan, menambahkan bahwa Mastercard melihat peluang besar dalam biometrik perilaku, setidaknya secara online.
ALSO READ: Mastercard can commence domestic bankcard clearing activity in China
Evolusi ketiga: Kehidupan bersamaan
Bagi raksasa jaringan pembayaran yang bisnis utamanya berada di industri pembayaran kartu, apakah masa depan yang tidak lagi memerlukan penggunaan benda fisik untuk membayar akan kontraproduktif?
Tidak sama sekali, menurut Ramanathan, yang mencatat bahwa tidak akan ada solusi "one-size-fits-all" bagi semua nasabah. Secara praktis, tidak akan ada yang lenyap, hanya keberadaan bersama atau co-existance.
"Tidak ada solusi satu ukuran cocok untuk semua. Kami melihat di mana perjalanan nasabah berada. Jika dalam perjalanannya nasabah membutuhkan, misalnya, bentuk pembayaran digital, maka akan menjadi bentuk pembayaran digital," kata Ramanathan.
"Kami hampir melihat semua jenis pembayaran ini berdampingan, di mana peritel akan mengadopsi setiap jenis pembayaran tertentu ini, berdasarkan apa yang nasabah minta pada titik interaksi tersebut," katanya.
Alih-alih penggantian, Mastercard bermaksud memiliki semua solusi yang siap untuk menyesuaikan diri dengan kebutuhan nasabah mereka di semua tahap siklus pembayaran mereka.
"Saya pikir cara yang benar untuk melihatnya adalah, kami berkembang bersama kehidupan nasabah daripada sebaliknya, yaitu mencoba memaksa mereka untuk melakukan pembayaran dengan cara tertentu," kata Ramanathan.
 Read Here
 Advertise
 Sign Up